| 2026-09-08 15:13
34 dni temu myfund.pl 13626 wpisów | Cześć,
W myfund.pl pojawiło się nowe narzędzie Wolność finansowa, które pozwala sprawdzić, jak długo zgromadzony kapitał może pokrywać koszty życia bez uzyskiwania nowych dochodów.
Narzędzie działa dla aktualnie wybranego portfela lub grupy portfeli. Dzięki temu można osobno analizować inwestycje należące do różnych osób, nawet jeżeli znajdują się na jednym koncie użytkownika.
Wolność finansowa
Do wykonania obliczeń wystarczy podać:
• miesięczne koszty życia,
• oczekiwaną realną stopę zwrotu,
• bezpieczną stopę wypłat (SWR).
Na tej podstawie narzędzie wylicza:
Runway prosty – czas, przez jaki zgromadzony kapitał wystarczy na pokrywanie kosztów życia bez nowych dochodów i bez uwzględniania przyszłych zysków z inwestycji.
Runway dynamiczny – czas pokrywania kosztów życia z uwzględnieniem oczekiwanej realnej stopy zwrotu, czyli wyniku inwestycji po uwzględnieniu inflacji.
Kapitał FIRE – wartość kapitału potrzebna do finansowania kosztów życia przy zadanej bezpiecznej stopie wypłat.
Realizacja FIRE – procent wymaganego kapitału FIRE, który został już zgromadzony.
Przykład:
Przy kosztach życia wynoszących 5 000 PLN miesięcznie roczne wydatki wynoszą 60 000 PLN. Dla SWR na poziomie 4% wymagany kapitał FIRE to:
60 000 PLN / 4% = 1 500 000 PLN
Zgromadzenie 500 000 PLN oznacza realizację celu FIRE w około 33,3% i pozwala na bezpieczną wypłatę około 1 667 PLN miesięcznie przy przyjętym SWR.
Jak liczony jest dostępny kapitał?
W obliczeniach:
• odejmowana jest wartość zobowiązań,
• nie są uwzględniane nieruchomości.
Nieruchomości zostały wyłączone, ponieważ ich wartości nie można przeznaczać na bieżące wypłaty bez wcześniejszej sprzedaży.
Ustawienia narzędzia są zapisywane oddzielnie dla każdego portfela i każdej grupy portfeli.
Zmiany w Celu inwestycyjnym
W narzędziu Cel inwestycyjny został dodany kafelek FIRE · Cel inwestycyjny. Pokazuje on:
• procent realizacji wartości końcowej celu,
• kwotę brakującą do osiągnięcia celu,
• prognozowany stopień realizacji w dniu celu.
Obliczenia tego kafelka korzystają wyłącznie z danych zapisanych w Celu inwestycyjnym. Nie wykorzystują ustawień oddzielnego narzędzia Wolność finansowa.
Horyzont oszczędzania
Do Celu inwestycyjnego dodane zostało również pole Środki mają wystarczyć do oraz nowy kafelek Horyzont oszczędzania.
Pozwala on odpowiedzieć na pytanie:
Jak długo muszę jeszcze oszczędzać, aby po zakończeniu wpłat zgromadzony kapitał wystarczył na zaplanowane wypłaty do wskazanej daty?
Symulacja uwzględnia:
• aktualną wartość dostępnego kapitału,
• regularne i dodatkowe wpłaty,
• wzrost wysokości wpłat,
• domyślne i okresowe stopy zwrotu,
• domyślne i okresowe wypłaty,
• datę, do której środki mają wystarczyć.
Kafelek pokazuje najwcześniejszy moment, w którym można zakończyć dalsze oszczędzanie, aby kapitał nie wyczerpał się przed wskazaną datą.
Nowe kafelki w widokach portfela
Najważniejsze wyniki są widoczne także:
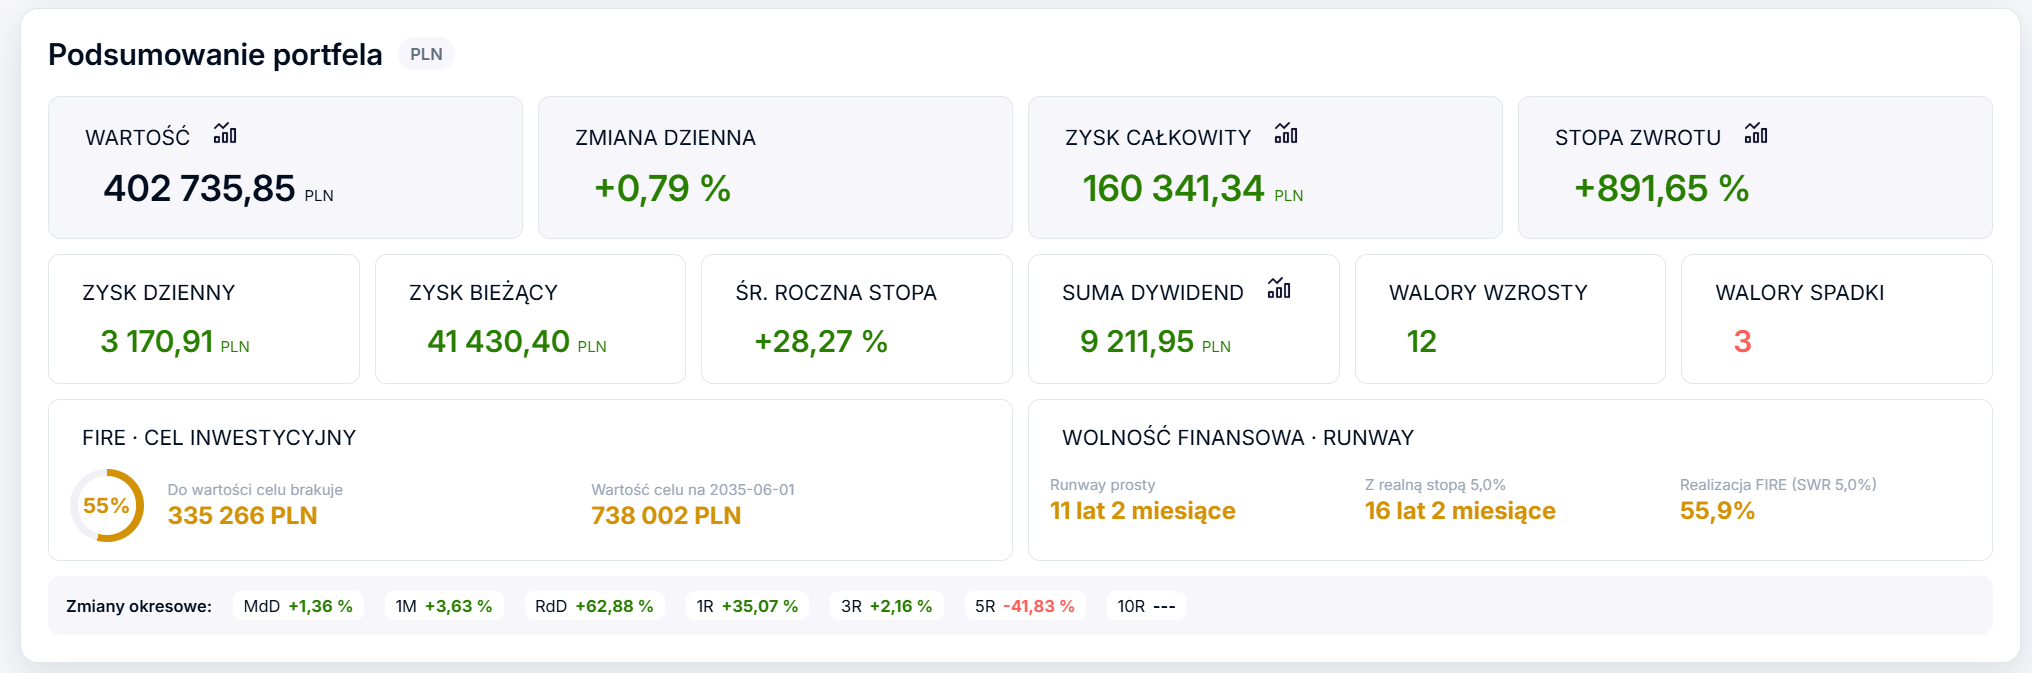
• w prostym widoku portfela, w sekcji Podsumowanie portfela,
• na stronie Struktura majątku.
Wyświetlane są tam kafelki:
• FIRE · Cel inwestycyjny,
• Wolność finansowa · Runway.
W załączeniu zrzut ekranu obrazujący jak to wygląda w "Podsumowaniu portfela".
Pozdrawiam,
Damian
Załącznik:
 |
| |
| 2026-09-08 15:21
34 dni temu nwcki 1 wpis | Jak wejść w podsumowanie portfela? inaczej wygląda u mnie kokpit :) |
| |
| 2026-09-08 15:38
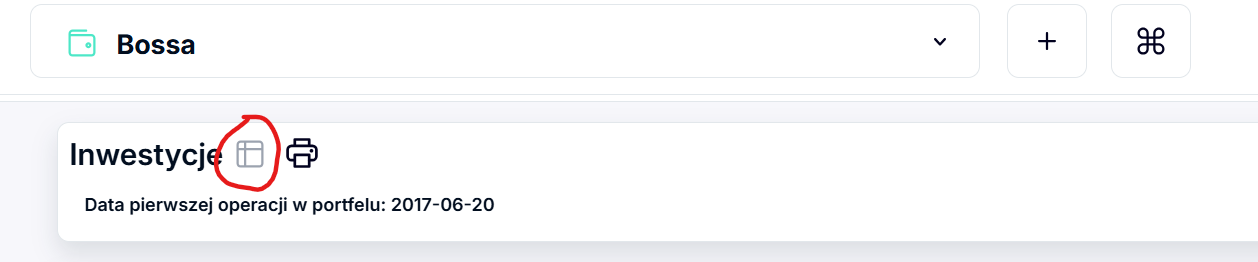
34 dni temu myfund.pl 13626 wpisów | To jest też dość nowa funkcjonalność - musisz kliknąć ikonkę tabelki - zobacz zrzut ekranu.
Damian
Załącznik:
 |
| |
| 2026-09-08 15:47
34 dni temu long...amil 5 wpisów | Hej,
nie moge znalezc tej ikonki, powinna byc widoczna z poziomu Portfel-> Kokpit? |
| |
| 2026-09-08 15:52
34 dni temu Korsak 44 wpisy | Ta ikonka jest w Portfel -> Skład i struktura |
| |
| 2026-09-08 15:54
34 dni temu long...amil 5 wpisów | dzieki @Korsak |
| |
| 2026-09-08 16:07
34 dni temu Jozef99 222 wpisy | A gdzie to jest, ale w starym GUI? Bo znalazłem kikut tego w Portfel -> Narzędzia Portfela -> Wolność Finansowa (no bardziej się tego nie dało ukryć! :-), ale tam pokazuje tylko "Runway", i to tylko dla jednego portfela.
Czemu nie ma guzika w Kokpicie, czy gdzieś (pokaż dla wszystkich portfeli razem)?
edit: gorzej, dla każdego portfela znowu mnie pyta o miesięczne wydatki, od początku dla 8 portfeli mam wypełniać? i każdy mi inaczej mówi (bo inne kwoty), bez sensu obecnie :-) musi być gdzieś jedno ustawienie dla wszystkich portfeli, i z widokiem dla wszystkich portfeli razem (i wtedy można sobie "odklikać" - a nie "doklikać" - te, których nie chcę, bo np nie należą do mnie, opt-out zamiast opt-in). już nie mówię nawet o tym, że kompletnie to inaczej wygląda, niż na załączonym przez Ciebie obrazku |
| |
| 2026-09-08 16:12
34 dni temu Daroza92 1 wpis | Cześć,
Super narzędzia! Jest szansa żeby wpleść w te narzędzia zakładaną inflację? |
| |
| 2026-09-08 16:26
34 dni temu myfund.pl 13626 wpisów | @Jozef99 - w starym UI nie ma (i nie będzie) widoku "Podsumowanie portfela".
Wszystkie ustawienia trzeba zrobić z Portfel -> Narzędzia Portfela -> Wolność Finansowa.
W Kokpicie nie ma tego bo z założenia ta opcją działa dla zwykłego portfela i portfela grupowego (wystarczy, że utworzysz portfel grupowy składający się z wszystkich portfeli) - wtedy wpiszesz tylko raz te dane dla portfela grupowego. W kopicie nie ma tych informacji właśnie z tego powodu, że opcja może dotyczyć "zwykłego" portfela.
A to powyższe wynika z tego, że dużo osób prowadzi portfele również dla najbliższej rodziny a wówczas podsumowanie wszystkich portfeli traci sens.
Damian |
| |
| 2026-09-08 16:29
33 dni temu myfund.pl 13626 wpisów | @Daroza92 - teoretycznie można to dodać - zapisze w rzeczach do dodania. Teraz można to zasymulować zmniejszając wartość opcji "Oczekiwana realna stopa zwrotu [%]".
Damian |
| |
| 2026-09-08 16:36
33 dni temu coolik 48 wpisów | A w jakiej wersji to jest dostępne? Bo ja nie mam ani w podsumowaniu tych kafelków, ani Narzędzia Cel Inwestycyjny, ani opcji w ustawieniach portfela :) |
| |
| 2026-09-08 16:56
33 dni temu myfund.pl 13626 wpisów | Tylko w Expert - tak jak Cel inwestycyjny.
Damian |
| |
| 2026-09-08 20:09
33 dni temu milwis 3 wpisy | Muszę zapytać bo nie jest to dla mnie jakoś bardzo czytelne. Jakie parametry mam przyjąć aby uzyskać wynik w postaci wieku (albo pozostałego czasu) potrzebnego do tego aby przejść na "emeryturę"/fire i żeby pieniędzy starczyło mi do końca życia?
Zakładam:
1. Wartość portfela obecnie
2. Wartość dopłat miesięcznych
3. Realna stopa zwrotu
4. Przewidywany koniec życia
5. Wydatki miesięczne na emeryturze
Podatki narazie pomijamy.
Co mam wpisać w której rubryce aby dostać wynik np.: 59lat? |
| |
| 2026-09-08 20:40
33 dni temu milwis 3 wpisy | Jeszcze jedno pytanie bo wydaje się dla mnie przynajmniej istotne:
Czy dobrze rozumiem, że w horyzoncie oszczędzania, który jest po części odpowiedzią na moje poprzednie pytanie, wypłaty są stałe nominalnie przez cały okres?
Jeśli tak, to może warto byłoby dołożyć jeszcze jedno okienko konfiguracji symulacji w postaci zakładanej średniej rocznej inflacji.
Dzisiejsze realny (oraz nominalne) np. 10000zł za 30 lat nominalnie będzie warte np. 20000zł co dosyć mocno zmienia kalkulację i może prowadzić do błędnego przekonania, że wystarczy pracować X lat aby wypłacać sobie Y emerytury. Nominalnie to prawda ale mało kto rozumie, że w długim okresie ważniejsza jest realna siła nabywcza. Równa wypłata nominalnie to tak naprawdę powolna pauperyzacja. |
| |
| 2026-09-08 21:02
33 dni temu myfund.pl 13626 wpisów | Cześć,
Jak skonfigurować obliczenie wieku przejścia na FIRE?
Do tego służy kafelek Horyzont oszczędzania w narzędziu Cel inwestycyjny.
Poszczególne dane należy wprowadzić następująco:
1. Obecna wartość portfela
Nie trzeba jej wpisywać. Kalkulator automatycznie pobiera aktualną wartość wybranego portfela, pomniejsza ją o zobowiązania i nie uwzględnia nieruchomości.
2. Wartość miesięcznych dopłat
Należy wpisać w polu Bazowa wpłata miesięczna. Można również podać roczny wzrost wpłaty oraz skonfigurować dodatkowe wpłaty obowiązujące w wybranych okresach.
3. Oczekiwana stopa zwrotu
Należy wpisać w polu Domyślna roczna stopa zwrotu. Można również skonfigurować inne stopy zwrotu dla poszczególnych okresów.
4. Przewidywany koniec życia
Tę datę należy wpisać w polu Środki mają wystarczyć do.
5. Miesięczne wydatki na emeryturze
Należy wpisać w polu Domyślna cykliczna wypłata z portfela.
Po zapisaniu ustawień kafelek Horyzont oszczędzania pokaże:
• ile czasu trzeba jeszcze oszczędzać,
• najwcześniejszą datę zakończenia oszczędzania,
• wymagany w tym dniu kapitał.
Jeżeli przykładowo kalkulator pokaże, że trzeba oszczędzać jeszcze 19 lat, a użytkownik ma obecnie 40 lat, oznacza to możliwość zakończenia oszczędzania w wieku około 59 lat. Obecnie wynik jest prezentowany jako pozostały czas oraz konkretna data, a nie bezpośrednio jako wiek, ponieważ myfund.pl nie wykorzystuje w tym obliczeniu daty urodzenia.
Czy wypłaty są waloryzowane o inflację?
To bardzo trafna uwaga. W aktualnej wersji algorytm odejmuje co miesiąc tę samą liczbową kwotę wypłaty. Nie ma obecnie osobnego parametru automatycznie zwiększającego wypłatę o inflację.
Możliwe są dwa sposoby interpretacji obliczeń:
Obliczenia nominalne
Jeżeli podana stopa zwrotu jest nominalna, stała wypłata również pozostaje nominalna. W takim przypadku jej realna siła nabywcza z czasem maleje.
Obliczenia w dzisiejszych pieniądzach
Jeżeli wszystkie kwoty traktujemy jako wartości wyrażone w dzisiejszych pieniądzach, należy podać realną stopę zwrotu, czyli stopę po uwzględnieniu inflacji. Stała wypłata oznacza wtedy stałą realną siłę nabywczą — odpowiada wypłacie nominalnej waloryzowanej w przyszłości o inflację.
Przykładowo, jeśli oczekiwana nominalna stopa zwrotu wynosi 7%, a inflacja 3%, realna stopa zwrotu wynosi około:
(1,07 / 1,03) − 1 = 3,88%
Wpisanie około 3,9% i podanie wydatków w dzisiejszych cenach pozwala przeprowadzić symulację w wartościach realnych.
Co wymaga poprawienia?
Obecny formularz nie komunikuje wystarczająco jasno, czy użytkownik ma wpisywać stopę nominalną, czy realną. To może prowadzić do błędnej interpretacji wyniku.
Dodam pole Oczekiwana średnia roczna inflacja która automatycznie będzie zwiększać przyszłe wypłaty o podaną inflację.
Pozdrawiam,
Damian |
| |
| 2026-09-08 21:45
33 dni temu milwis 3 wpisy | Dzięki za szybką odpowiedź. Pomysł z realną stopą zwrotu jest rzeczywiście dobry- dzięki za podsunięcie.
Rozumiem, że po dokonaniu wypłaty reszta nadal pracuje na założony procent.
Ja w swoim symulatorze mam jeszcze opcję a'la blackswan tzn. krach na giełdzie w momencie przejścia na emeryturę, którą ewentualnie możesz rozważyć w przyszłości bo to też daje do myślenia.
Z Twojego narzędzia korzystają raczej ludzie ogarnięci ale warto byłoby też rozważyć przełącznik wartości nominalne / realne tak aby nie było wątpliwości.
Ostatnia sprawa to oczywiście podatki. Wiesz jaką część w momencie wypłaty będzie stanowił zysk a jaką kapitał i można się zastanowić czy nie należy części odpowiadającej zyskowi pomniejszać o podatek. Jeżeli konto jest pokrowcem podatkowym to już to wiesz z konfiguracji portfela i wtedy można to oczywiście pominąć. |
| |
| 2026-09-09 07:18
33 dni temu myfund.pl 13626 wpisów | Cześć,
Dziękuję za propozycje usprawnienie narzędzia.
Tak — po każdej wypłacie pozostały kapitał nadal pracuje.
W symulacji w każdym kolejnym okresie:
1. naliczana jest zaplanowana wpłata albo wypłata,
2. pozostała wartość portfela jest dalej powiększana o stopę zwrotu właściwą dla tego okresu,
3. proces jest powtarzany aż do daty „Środki mają wystarczyć do”.
Oznacza to, że po rozpoczęciu emerytury/FIRE portfel nie jest traktowany jak nieoprocentowane konto. Wypłaty stopniowo zmniejszają kapitał, ale pozostałe środki nadal generują zakładany wynik.
Co do samych propozycji zmian - zapisałem w rzeczach do zrobienia.
Pozdrawiam,
Damian |
| |
| 2026-09-09 15:31
33 dni temu Seer 65 wpisów | Cześć,
kilka uwag na szybko bo jeszcze dokładnie tego narzędzia nie testowałem:
Portfele grupowe (formularz cel inwestycyjny):
- u mnie nie działa przełączanie waluty
- wartości są podawane w GBP (to jest ok), ale chyba jest przesunięty przecinek bo mam wszystkiego o jakieś 10x więcej
Portfele indywidualne (formularz cel inwestycyjny):
- nie działa przełączanie waluty, wszystko jest chyba w PLN
|
| |
| 2026-09-09 15:53
33 dni temu myfund.pl 13626 wpisów | Cześć,
Wydaje mi się, że znalazłem przyczynę tego problemu.
Zobacz czy teraz jest dobrze.
Dziękuję za zgłoszenie!
Pozdrawiam,
Damian |
| |
| 2026-09-10 12:23
32 dni temu robe...a.pl 1 wpis | Witam
Nigdzie nie moge znaleśc tej funkcji . Piszesz tak" Wszystkie ustawienia trzeba zrobić z Portfel -> Narzędzia Portfela -> Wolność Finansowa." Nie mam takiego polecenia w "Narzedziach portfela" ? Jak to znaleśc? |
| |


 Wolność finansowa, FIRE i horyzont oszczędzania